扣子下线,云端那张画布未来趋势如何?
扣子没下线,死掉的是云端那张画布
这两天很多人在传,说字节的扣子要下线了。
我去翻了官方公告。下线的是企业版。
公告叫《扣子企业版下线公告》,10 月 29 日发布在官方文档站。企业标准版和旗舰版从 11 月 30 日起不再接受新客户,存量套餐最晚 2027 年 12 月 31 日退场。
新浪科技报道的标题里还有一句,扣子的团队此前已并入豆包。
准确的说法是,一个业务线在企业服务这块退场,团队被收拢进另一个产品。分量不小,但跟「字节放弃扣子」是两回事。
真正全线停服的是腾讯
同样在十月,腾讯那边的动作更彻底。
元器 10 月 8 日发通知,11 月 9 日整个平台停服,存量智能体全部失效。你在公众号、服务号、微信客服里挂的那些,到点一起沉默。这不是企业版退场,是整个产品没了。腾讯一个月里先砍 QClaw 再砍元器,这一轮关停的 AI 产品有三十多款。
两家大厂做了同样的选择,说明这跟某一家判断失误无关,是同一类产品撞上了同一堵墙。
死的是云端 SaaS,不是工作流
这一点我必须说清楚,因为它决定了你该不该把手上那套东西扔掉。
网上有一种说法,说扣子关闭宣告了整类产品形态的集体失效,把 RPA、低代码、工作流一起打包送走,n8n 和影刀都在名单里。
我去看了这两家的现状。
n8n 活得很好。它 2026 年在做企业 AI 编排基础设施,接上 MCP,还做了 Microsoft Agent 365 节点,让智能体拿到和员工同样的组织内身份。影刀也在,今年 3 月发了 V6.0,服务三万多家企业,正往 AI WorkOS 转。
所以死掉的不是工作流这个做法,是把逻辑锁死在别人云端网页里的那种交付方式。
n8n 的管道底下是纯文本代码和你自己的数据库,随时能导出、自部署、改。影刀能装进企业内网。这两条路都留了后手。扣子和元器把画布、逻辑、数据全放在自己云上,产品一停,用户手里只剩一张截图。
这个区别顺风时看不出,逆风时就是生死线。
4800 万这个数字,比技术路线更能解释这次退场
现在流行一种解释,说扣子是做错了技术路线,用工程手段把模型能力压住,等模型自己会规划了,这种产品就被扫掉了。
就像“扣子的底层逻辑”是大模型能力不足时代的工程妥协:把一个长任务拆成十步,其中前七步用硬编码固定死,只在关键节点交给模型判断。这样做能压低幻觉、换取输出稳定,从而快速实现商业化。
我认同这个方向,但它是第二层原因。第一层更朴素。
19.3% 的市占率,中国公有云智能体平台第一,换来一年大约 4800 万软件收入。这个数字我没在官方财报里找到,是社交平台转述,但它和「企业版退场」放在一起看,账是通的。
字节一年资本开支千亿级别。一条业务线做到行业第一,一年挣不到五千万,还要养团队、养云端基础设施、跟模型迭代赛跑。这账在哪个 CFO 桌上都过不去。
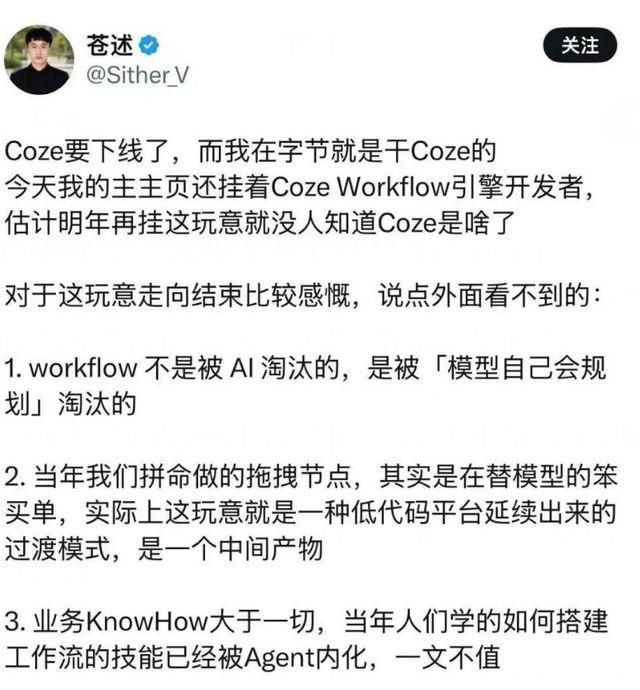
至于那个「七步硬编码」的说法,我从媒体转述里看到一位自称扣子前员工讲过一句,大意是这种产品不是被 AI 淘汰的,是被「模型自己会规划」淘汰的。这话很准,但匿名信源,我按转述处理。
我在自己机器上看到的另一面
这个话题我有发言权,因为我这几个月一直在自己服务器上跑 DeepSeek Harness。
它的做法跟画布完全是两条路。你给它一套工具和一个沙箱,告诉它要做什么,它自己拆步骤、自己调工具、自己发现错了再改。没有节点,没有连线,没有输入输出表单要填。处理长任务的时候这套方式明显更省心,你只描述目标和边界就行。
但有一点,那些讲「模型全自主」的文章基本不提。模型越自主,权限治理就越不能松,而且会变得难得多。
我在自己机器上实测过。给 Harness 装了个拆沙箱的插件之后,权限预设里那句「更宽的权限重试需要审批」被改成「自动批准」,沙箱策略里的拦截也被移除。同一套模型能力,有没有这层拦截,差别是它会不会在你不知情的时候动你的文件。
画布那套的笨重,一半是花在这上面的。每个节点都要人确认输入输出,看着低效,但它天然是一道道闸门。Harness 把闸门拆了,模型跑得更快,代价是治理责任全落到部署它的人身上。
这个代价不是每个用户都愿意付,也不是每个用户都付得起。这可能才是扣子这类产品还有生存空间的理由,只不过字节算完账,觉得不值得在公有云上卖这个。
存粹技术层面讲「离商业越近,离终极越远」
扣子的问题不是太想赚钱,是想赚钱也没赚到,同时技术路线又被模型迭代扫掉了。两头都没占住,这才是中间态的困局。 它要真一年挣五十亿,字节不会关它,哪怕技术路线再笨。
至于 DeepSeek 那条路,1000 亿单轮融资摆在那儿,估值 5000 亿。它不是不需要钱,是找到了一个资本愿意为「纯粹」买单的故事。说它中国唯一瞄准终局可以,说它不沾商业就过了。
我确信的判断是这个。淘汰扣子的不是「离商业太近」,是它站在一个既不够商业、也不够终局的位置上,而那个位置正在快速消失。中间态没错,错在把中间态当成护城河。
相反DeepSeek 它拿到了中国AI领域最大单笔融资(1000亿人民币),与字节烧10亿做扣子形成尖锐对照。
扣子的下线不是一次失败的产品迭代,而是一个信号:靠工程手段“压住”模型能力的过渡方案,已经被模型自身的迭代速度淘汰。中国AI的胜负手,在于是否有人愿意承担那条更慢、更纯粹的路。